夫が亡くなって、団信で住宅ローンが完済されました。
そのとき、火災保険も一緒に終わっていました。
入り直そうとして、値段に驚きました。この記事では、実際に取った見積もりの金額と、最終的に県民共済を選んだ理由を、数字のまま書きます。
ローンが消えたとき、火災保険も続けられなくなりました
住宅ローンを組むとき、多くの場合は「団体信用生命保険(団信)」に加入します。ローンを組んだ人が亡くなると、残りの残高がゼロになる保険です。
夫が突然亡くなって、私はこの仕組みに救われました。家を失わずに済みました。
でも同時に、気づいていなかったことがありました。
ローンと一緒に、火災保険も終わっていました。
銀行からローンを組むとき、「火災保険に加入してください」と求められることが多いです。火災で家が燃えてもローンを返し続けてもらうための担保として、火災保険が必要だからです。
ただ、ここには大事な続きがあります。私はあとになって、証券を見返して知りました。
夫の火災保険の証券には、こう書いてありました。
- 団体扱特約
- 金融機関融資物件
- 払込方法:団体扱・提携ローン 長期一括払
住宅ローンを組んだ金融機関を通して入った契約で、ローンがあることが前提のものでした。
団信でローンが消えたとき、その前提もなくなりました。名義変更をしたうえで、解約になりました。
ここは、はっきり書いておきます。
一般の火災保険は、契約者が亡くなっても、ローンを完済しても、名義変更をすれば満期まで続きます。東京海上日動も住宅金融支援機構も、公式サイトにそう書いています。
続けられないのは、金融機関経由で入った「団体扱」の契約です。
私はそれを知らないまま、「ローンと一緒に終わるもの」だと思っていました。
葬儀の慌ただしさの中で、気づいたのはしばらく経ってからでした。
解約で、返戻金が戻ってきました
夫が入っていたのは35年一括の長期契約でした。途中で終わることになりました。
ローン完済で解約になったとき、返戻金として 62万円 が戻ってきました。
まとまった金額が突然手元に入ってきて、正直びっくりしました。長期契約ならではの仕組みです。
経済的に不安だった時期だったので、このお金は本当に助かりました。
知らずに放置していたら、気づかないままだったかもしれません。長期契約に入っていた方は、解約の手続きを必ず確認してください。
そして、ここから入り直すことになりました。
見積もりを、2回に分けて6社から取りました
保険の営業に言われるまま入るのは嫌でした。自分で比べたかったので、両学長おすすめのKURABELという火災保険の見積もりサイトを使いました。
見積もりを出してくれた担当の方が、そのまま相談にも乗ってくれました。ネットでの面談で、「この地域は水害リスクが低いから水災補償を外せる」など、自分では気づかなかった話も聞けました。
見積もりは、2回に分けて取りました。
1回目は、不動産会社を通して3社。三井住友海上・東京海上日動・損保ジャパンです。5年一括で、いちばん安くて302,980円でした。
2回目が、このKURABELです。ここでいちばん安かったのが、5年で29万円でした。
合わせて6社ほど見ました。
どこも同じくらいか、それより高い金額でした。
いちばん安かったところで、こうです。
| 項目 | 内容 |
|---|---|
| 期間 | 5年 |
| 保険料 | 29万円(建物+家財) |
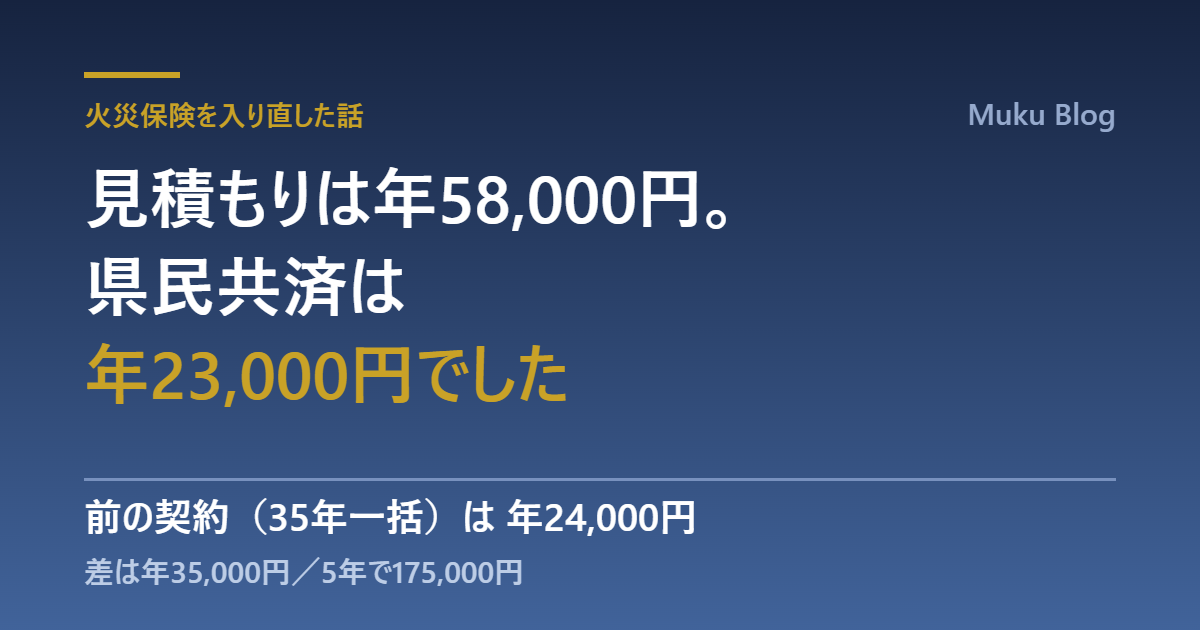
月に直すと約4,800円。年にすると58,000円です。
前の保険と比べてみました
夫が入っていたのは、東京海上日動の35年一括でした。保険料は84万円弱です。
年に直すと、こうなります。
840,000円 ÷ 35年 = 年24,000円
| 項目 | 年あたり |
|---|---|
| 前の契約(35年一括) | 24,000円 |
| いま入り直すと(3社で最安) | 58,000円 |
2.4倍でした。しかもこれが、いちばん安い1社です。
補償の中身が悪くなったわけではありません。火災保険そのものが、高くなっています。
なぜここまで上がったのか
① 長期契約がなくなりました
2022年の制度変更で、火災保険は最長5年になりました。それ以前は10年、30年、36年という契約があって、長期で一括払いすると割安になりました。夫が入っていたのは、まさにそのタイプです。
長期割引がなくなった分、年あたりの負担が上がります。
② 保険料そのものが上がっています
自然災害が増えていることと、物価の上昇が理由です。同じ補償内容でも、昔より明らかに高くなっています。
「昔の値段」で入り直すことは、もうできません。
③ 建物の評価額そのものが上がっています
これがいちばん大きかったかもしれません。
| 前の契約 | 新しい見積もり | |
|---|---|---|
| 建物の保険金額 | 1,700万円 | 2,600万円 |
代理店の方から、こう説明がありました。
建築資材や建築費が現在高くなっており、新築で同程度のものを建築する場合、保険会社による評価額が3,171万円となり、その20%減じた額が2,600万円となります
この10年間で保険料が約2倍となってしまっており、心苦しく存じますが
建物は同じでも、建て直すのにかかる値段が上がれば、保険金額も保険料も上がります。
「高くなった」と感じていた中身は、割引が消えたことだけではありませんでした。
県民共済を調べました
友達が県民共済の火災共済を使っていました。それで自分でも調べてみて、最終的にそこに決めました。
| 項目 | 内容 |
|---|---|
| 保険料 | 年23,000円(建物+家財) |
前の契約(年24,000円)と、ほぼ同じ金額でした。
3つ並べると、こうなります。
| 項目 | 年あたり |
|---|---|
| 前の契約(35年一括) | 24,000円 |
| いま入り直すと(3社で最安) | 58,000円 |
| 県民共済 | 23,000円 |
差は年35,000円。5年で175,000円です。
補償は手薄になります。それでも選びました
正直に書きます。県民共済の火災共済は、民間の火災保険より補償が手薄です。
掛金が安いのには理由があります。ここを知らずに「安いから」で決めると、いざというときに足りません。
それでもうちが選んだのは、条件が合っていたからです。
- 築20年以上で、建物の評価額がもともと高くない
- 住宅ローンがないので、家を失っても返済が残らない
- 固定費は下げたい
そして、いちばん大きかったのはここです。
県民共済以外は、高すぎて現実的ではありませんでした。
「安いほうを選んだ」というより、払える金額がそこしかなかったというのが正直なところです。
そのうえで、「必要最低限でいい」と判断できる条件がそろっていました。
地震保険は、なくなりました
もうひとつ、書いておきます。
前の契約には、地震保険が850万円ついていました。
いまは入っていません。
県民共済にも地震の補償はありますが、実損ではなく見舞金です。そこは分かったうえで選びました。
これは、うちの条件での判断です。
住宅ローンが残っている方、新しい家に住んでいる方、水害リスクの高い地域の方は、答えが変わります。ローンが残っている場合は、そもそも金融機関から補償内容を指定されることもあります。
やってよかったことは、見積もりを取ったこと
いちばん大事だったのは、共済を選んだことではありません。3社から見積もりを取ったことです。
見積もりを取っていなければ、
- いまの火災保険がいくらなのか、知らないままでした
- 共済との差が年35,000円だということも、分かりませんでした
- 「安いほうにした」ではなく、「いくら違うか分かったうえで決めた」にはなりませんでした
見積もりは無料です。時間はかかりますが、金額を知ってから決めるのと、知らずに決めるのは別です。
そして相談に乗ってもらったことで、水災補償を外せると分かりました。自分では判断できませんでした。
まとめ
- ローン完済(団信含む)で火災保険が終わり、返戻金62万円が戻ってきた
- 前の契約は 35年一括で84万円弱=年24,000円
- いま入り直すと、3社で最安のところが 5年29万円=年58,000円。2.4倍。他の2社も同じか、それ以上
- 2022年から最長5年になり、長期割引がなくなった。保険料自体も上がっている
- 県民共済は年23,000円(建物+家財)。前の契約とほぼ同じ金額だった
- 差は年35,000円、5年で175,000円
- ただし補償は手薄。築20年以上・ローンなし、という条件だから選べた
- いちばん効いたのは、見積もりを取って金額を知ったこと
家の条件は人によって違います。うちはこうした、という話です。
同じように「火災保険が高い」と感じている方は、まず見積もりを取って、いまの金額を知るところからだと思います。
※ この記事は私個人の経験をもとに書いています。保険料や補償内容は、住んでいる地域・建物の構造・築年数によって変わります。共済の補償内容は各都道府県の共済によって異なります。加入の前に、必ずご自身で内容をご確認ください。